配资门户
在如今的互联网时代,网贷成为很多人短期资金周转的选择。但如果个人征信中存在以下五类不良记录,很可能直接导致贷款申请被拒。
我们一起来看看,哪些“污点”可能成为借款路上的“绊脚石”。
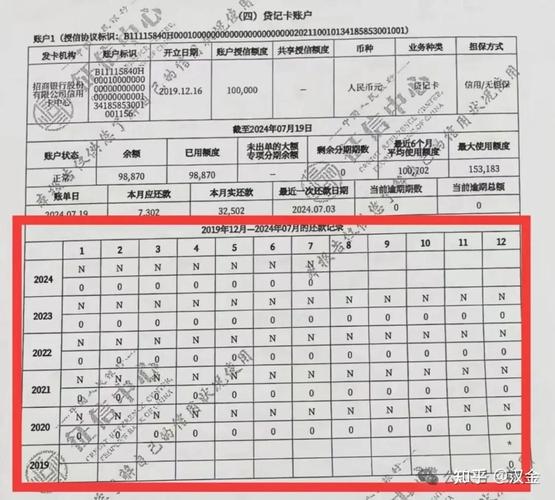
(一)长期逾期未还款
逾期超过90天,即被定义为“严重逾期”。这类记录在征信中极具杀伤力,银行系统一旦检测到,基本不会再批复任何信贷业务。
不论是房贷、车贷还是日常消费贷,一条严重逾期记录,足以让你被列入高风险用户。
别再抱有“以前的事没事儿”的想法,征信记录全国联网,随查随有。
(二)存在“呆账”记录
“呆账”是指拖欠信用卡欠款长时间未还,银行多次催收无果后,判定该笔欠款为无法追回,标记为呆账。
虽然金额可能不大,但其反映的是债务管理混乱、信用意识差。
一旦有呆账在征信上,银行基本会将你列为“拒绝往来户”。
解决方案:尽早联系银行清偿欠款,并争取修复征信记录。
(三)征信查询次数过多
多数银行对“半年内征信查询记录”非常敏感:
超过5次:可能影响贷款审批;
超过10次:直接判定你“急需资金”,提高风控等级。
频繁申卡、频繁网贷申请,会让系统误判你信用不稳,导致“秒拒”。
建议:合理控制贷款申请频率,避免集中短期内多次查询征信。
(四)作为他人贷款的担保人
做了担保人,就意味着你愿意为他人承担还款责任。
如果对方违约征信有呆账还能贷款吗?银行看到直接拒,银行会第一时间找你追偿。
哪怕你个人征信良好,只要担保债务尚未结清,就会影响你后续的贷款审批。
不要轻易为他人担保,哪怕是亲人。
(五)存在多头借贷行为
所谓“多头借贷”,即同时在多个平台或银行借款。
如果你的小贷、信用贷、网贷负债率接近或超过80%,银行会认为你资金链已临界,偿债能力堪忧。
信用额度一旦被榨干,再申请贷款的成功率将大幅下降。
(六)无力偿还时,怎么降低对征信的伤害?
若你已陷入还款困难,也不要自暴自弃,以下两种方式可以帮助你最大限度减轻征信损害:
(1)尽可能使用“最低还款额”
无论是信用卡还是部分网贷平台,提供“最低还款”选项。
虽然需要支付较高利息,但只要按时还款征信有呆帐可以贷款吗,就不会被计入逾期,不会影响征信。
(2)主动联系贷款机构协商
如果你已预见到无法按时全额还款,应提前联系借款方客服:
· 主动说明当前的经济困难;
· 申请延期还款、分期偿还或“停息挂账”;
· 尽量保留沟通记录与协商结果截图。
很多机构在前期是愿意给予宽限期的,但前提是你要主动沟通。
(七)北京贷款公司小结:记住:征信是一张“第二身份证”,一旦留下污点,不仅影响借款,也可能影响就业、购房乃至子女教育。越早掌握这些知识,就能越早避开“征信黑洞”。