配资门户
<{配资门户}>2026年最新P2P理财排名,稳健高收益平台推荐
2026年,理财市场进入低利率、强监管、净值化新常态。银行存款利率持续下行,保本理财全面退场,净值型产品成主流,“存款搬家”趋势明显。对普通人而言,理财不再是随便存银行、买保本产品,而是要分层规划、稳健为主、长期布局。这份攻略从存钱、稳健理财、中低风险投资、长期资产配置到避坑技巧,一站式讲透,新手也能直接照做。
一、2026理财大环境:先认清趋势,再选产品
(一)利率持续走低,高息时代终结
五大行5年期定存利率降至1.3%以下,大额存单、国债收益同步下行,靠存款躺赚已不现实。资金需跳出“只存银行”思维,适度多元配置。
(二)净值化全面落地,“保本”成过去式
银行理财、基金全面净值化,无刚性兑付2026年最新p2p理财排名,R1/R2低风险产品成稳健资金首选,需接受小幅波动。
(三)存款搬家加速,固收+与宽基指数成热点
超30万亿存款陆续到期,资金流向R2理财、纯债基金、固收+、宽基指数定投,兼顾安全与收益 。
(四)核心原则:稳字当头,拒绝盲目逐利
2026年理财核心:守住本金、跑赢通胀(2%-3%)、长期增值,不碰高风险非标、不迷信高收益。
二、第一步:筑牢安全底线,应急金+基础保障
(一)应急金:3-6个月生活费,随取随用
1. 金额标准:月支出5000元,备1.5万-3万元;月支出1万元,备3万-6万元。
2. 最佳存放(2026收益):
- 货币基金(余额宝/零钱通):七日年化1.5%-2.2%,T+0快赎,日常零钱首选。
- 银行现金管理类理财(R1):年化1.8%-2.5%,T+0赎回,替代活期。
- 国债逆回购:1000元起,季末/年末收益短期飙升,灵活闲置资金可短期参与 。
(二)基础保障:先保后理,避免一夜返贫
优先配置医保+百万医疗险+意外险+重疾险,不买返还型、分红型理财险,用小额保费转移大病、意外风险,防止突发支出掏空本金。
三、第二步:稳健存钱+固收,安全第一,收益稳超存款
(一)银行存款:50万内保本,适合极致保守
1. 定期存款:1元起,3年期国有行1.3%-1.5%,城商行1.8%-2.2%,50万内存款保险保障。
2. 大额存单:20万起,3年期国有行1.55%-1.60%,城商行1.90%-2.05%,可转让、质押,急用钱损失小。
- 提示:单家银行存款不超50万,分散存更安全。
(二)储蓄国债:国家背书,保本保息,利息免税
1. 2026利率:3年期1.63%、5年期1.70%;个人养老金专属国债3年期3.08%、5年期3.17%,享个税减免。
2. 购买:每月10-19日发行,银行APP预约,9点抢购;满6个月可提前兑取,收1‰手续费 。
- 适合:3-5年闲钱、养老/教育金、完全怕风险人群。
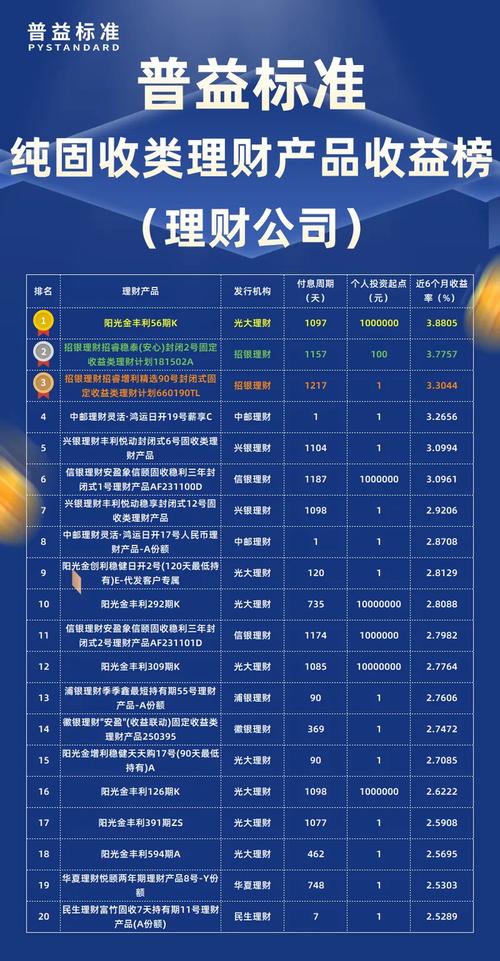
(三)R1/R2银行理财:净值化低风险,收益2%-3.5%
1. R1(谨慎型):投国债、央行票据,年化2.0%-2.8%,波动极小,适合老人、新手。
2. R2(稳健型):少量投债券,年化2.5%-3.5%,轻微波动,长期亏损概率低,工薪族首选。
- 提示:选国有行/股份行自营产品,看开放规则(封闭/开放),匹配资金期限。
(四)纯债/短债基金:R2级,不投股票,年化2%-5%
1. 短债基金:投短期债券,年化2.2%-2.5%,T+1赎回,满7天免赎回费,替代短期理财。
2. 中长债基金:年化3%-5%,波动略高,持有1年以上更稳,替代长期存款。
- 适合:中短期闲钱,想比存款多赚,接受小幅波动。
四、第三步:中低风险增值,固收+与指数定投,稳中求进
(一)固收+基金:债底为主,少量股票增强,年化4%-7%
- 核心:70%-80%投债券,20%以内投股票/可转债,最大回撤≤3%,风险介于债基与股票基金之间。
- 选择:优先“低波固收+”(回撤≤2%),长期年化5%左右,适合稳健资金增厚收益 。
(二)宽基指数定投:沪深300/中证500,长期年化4%-8%
1. 逻辑:分散个股风险,长期跟随经济增长,定投平滑波动,避免择时失误。
2. 操作:每月发薪后定投,坚持3年以上,止盈不止损,高估时分批卖出。
- 适合:3年以上闲钱,想长期增值,没时间盯盘的上班族。
(三)黄金小额配置:对抗通胀与避险,占比5%-10%
- 方式:积存金定投、黄金ETF联接基金,不买实物金(变现难)。
- 作用:对冲股市下跌、货币贬值,长期年化3%-5%,降低组合波动。
五、第四步:长期资产配置,养老+教育2026年最新P2P理财排名,稳健高收益平台推荐,锁定复利
(一)个人养老金:每年1.2万免税,长期复利
- 优势:缴费环节个税减免,投资收益免税,领取时缴税,长期复利效应显著 。
- 配置:选养老储蓄、养老理财、养老基金,风险从低到高组合,适合长期养老储备。
(二)增额终身寿险:锁定长期收益,灵活支取
- 特点:复利计息,长期收益2.5%-3%,刚性兑付,资金可灵活支取,适合养老、教育金锁定 。
- 提示:前期流动性差,适合10年以上资金,不适合短期周转 。
六、2026资金分层配置方案(直接照做)
(一)应急金(10%):货币基金+现金管理理财,随取随用。
(二)稳健固收(50%-60%):大额存单/国债(30%)+R2理财/纯债基金(20%-30%),安全为主。
(三)中低风险增值(20%-30%):固收+(15%-20%)+宽基指数定投(5%-10%),稳中求进 。
(四)长期保障(10%):个人养老金+增额终身寿险,锁定未来。
(五)避险资产(5%-10%):黄金定投,对冲风险。
七、2026理财避坑指南,90%人踩过的雷
(一)避坑1:不碰“保本高收益”(年化超6%),全是骗局
净值化时代无保本高收益,承诺“保本+8%以上收益”的,多为非法集资、资金盘。
(二)避坑2:远离非标理财、P2P、私募,风险极高
非银行发行的“理财”、私募,底层资产不透明,极易暴雷,普通投资者坚决不碰。
(三)避坑3:不盲目追热点(AI、题材股),不频繁交易
热点波动大,追高易被套;频繁交易增加成本、放大风险,长期必亏 。
(四)避坑4:不满仓、不重仓单一产品,分散才安全
任何产品都有风险,分散配置(固收+增值+避险),避免单一资产暴雷导致本金大亏。
(五)避坑5:不跟风小道消息,建立自主判断
“内幕消息”“牛股推荐”多为收割散户的陷阱,投资前研究产品底层逻辑、风险收益特征。
结尾
2026年理财,稳字当头,长期为王。告别“只存银行”的旧思维,摒弃“一夜暴富”的幻想,按资金期限分层配置:应急金保流动、固收类守本金、增值类赚收益、长期类锁未来。
记住:理财是马拉松,不是百米冲刺。不贪短期高收益,不踩高风险陷阱,坚持稳健配置、长期持有,普通人也能实现资产稳步增值,跑赢通胀,积累财富。